
Még örvendetesebb, hogy április óta folyamatosan, azaz megszakítás nélkül javul az üzleti légkör alakulására vonatkozó jelzőszám. Megjegyezve, hogy azon belül az aktuális üzleti helyzet megítélésében júliusban volt némi visszaesés, az üzleti várakozások megítélésében ugyanakkor április óta folyamatos a javulás.
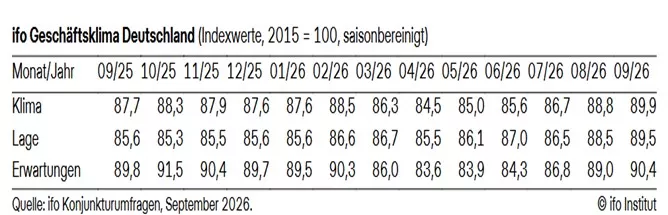
A nagy gazdasági ágazatok közül a hangulati index a feldolgozóiparban, a szolgáltatási és a kereskedelmi szektorban szeptemberben egyaránt javult, míg az építőiparban az augusztusi szinten alakult. A feldolgozóipar hangulatának javulása – az aktuális üzleti helyzet korábbinál rosszabb megítélése mellett – a korábbinál kedvezőbb várakozásoknak köszönhető, különösen a villamosiparban. Az autóipar ugyanakkor továbbra is rendkívül nehéz helyzetben van.
A szolgáltatási tevékenységet folytató vállalatok elsősorban a folyó üzleti tevékenységekkel voltak elégedettebbek, jóllehet az üzleti várakozásaikat is javultak. A kereskedelemben mind az aktuális helyzet, mind az aktuális helyzet megítélése javult, bár a növekvő inflációra tekintettel a kiskereskedők továbbra is óvatosak. Az építőiparban a folyó üzleti tevékenység megítélése szintén javult, a várakozásoké viszont kissé romlott, olvasható az ifo szeptember havi konjunktúra-felmérésében.
Az exportőr vállalatok üzleti hangulata – a német gazdaság, s ezen belül a feldolgozóipar hangulati indexének javulása ellenére, az augusztusi javulást követően – szeptemberben kis mértékben romlott; igaz, a vállalatok többsége továbbra is optimista maradt. „A visszaesés elsősorban az autóiparnak tulajdonítható, miközben számos más iparágban továbbra is az export-növekedés jelei láthatók”, fogalmazott Klaus Wohlrabe, az ifo kutatásvezetője.
Az autóipari várakozások romlásával, azaz az export várható csökkenésével ellentétben a gép- és berendezés-gyártók exportkilátásai sokat javultak, s az elektromos berendezések, valamint az adatfeldolgozó eszközök, az elektronikus és optikai termékek gyártói is az export növekedésére számítanak. Ezzel szemben a fémgyártó és –megmunkáló valamint a papíriparban működő vállalatok továbbra is exportcsökkenéssel számolnak.
Az ősszel várható növekedés meghaladja a fél évvel korábbi várakozásokat
A berlini DIW, a müncheni ifo, a hallei IWH, a kieli IfW és az esseni RWI gazdaságkutató intézet szeptember utolsó napjaiban nyilvánosságra hozott közös előrejelzése szerint „a német gazdaság 2025 vége óta fellendülőben van”, (nem az Erholung – élénkülés, hanem az Aufschwung – fellendülés szót használva). „A gazdasági teljesítmény az elmúlt három negyedévben – több év konjunkturális gyengülése után – gyorsuló ütemben bővült, s most először haladja meg újra azt a szintet, amelyet 2022 folyamán, az akkori gázár-válság kitörése előtt értek el. Különösen az export és a feldolgozóiparban keletkező hozzáadott érték növekedett meglepően erőteljesen. A vállalati beruházások és a magánfogyasztás viszont gyenge maradt. Mindezt az iráni háború által kiváltott energiaár-sokk fékezte.
A harmadik negyedévben a fellendülés átmenetileg lelassult. Az üzleti hangulatra vonatkozó mutatók ugyan tovább javultak, egyes tényadatok azonban gyengébb képet festenek: az ipari termelés júliusban észrevehetően visszaesett, az áruexport pedig az utóbbi időben enyhén csökkent. A július közepén bekövetkezett alacsony vízállás különösen a vegyipart hátráltatja. Ehhez jön még a vásárlóerőnek a magasabb energiaárak miatti csökkenése, ami elsősorban a fogyasztáshoz kapcsolódó szolgáltatásokat terheli.”
Az előrejelzés szerzői szerint a negyedik negyedévtől kezdve a fellendülés – az expanzív fiskális politika támogatásával, a robusztus világgazdasági helyzetnek is köszönhetően – várhatóan ismét lendületet kap. A nagy folyók vízállásának normalizálódásával a szállításból eredő termelési akadályok is enyhülni fognak, s a korábbi termeléskiesés részben pótolható lesz. (Megjegyezve, hogy e sorok írása napjaiban, szeptember végén a Rajna vízállása továbbra is rendkívül alacsony, kikényszerítve számos ipari nagyvállalat szállításai a vízről a drágább köz- vagy vasútra helyezését – J. I.). A kutatóintézetek előrejelzése szerint 2027-ben a fellendülés várhatóan folytatódik, s annak elsőszámú hajtóereje a belföldi fogyasztás lesz. 2028-ban a gazdasági növekedés valószínűleg lassul.
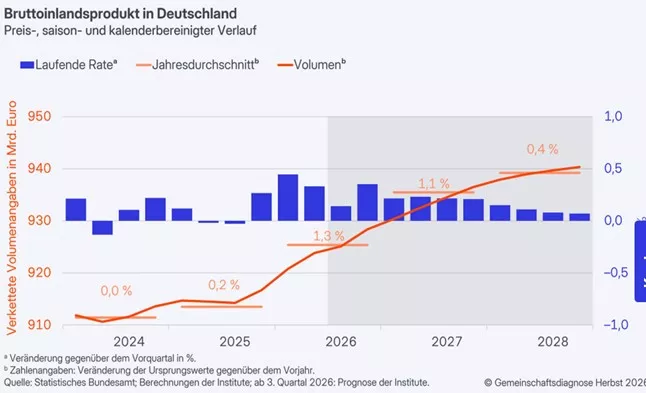
Konkrét számokban kifejezve: Németországban a bruttó hazai termék mennyisége az idén várhatóan 1,3 százalékkal bővül, míg 2027-re és 2028-ra 1,1, illetve 0,4 százalékos növekedés valószínűsíthető. Ami a jövő évre vonatkozóan 0,7, míg 2028-ra vonatkozóan 0,2 százalékponttal meghaladja a kutatóintézetek fél évvel korábbi, azaz tavaszi előrejelzésében számított növekedési dinamikát.
A fogyasztói árak az idén várhatóan 2,8, a jövő évben pedig 3,2 százalékkal emelkednek, majd 2028-ban az inflációs ráta 2,0 százalékra mérséklődik. A munkaerőpiacon a fellendülés csak késleltetve jelentkezik. A foglalkoztatottak száma 2026-ban éves átlagban jelentősen mérséklődik, 2027-ben az ideinél enyhébb mértékben tovább csökken, még mielőtt 2028-ban újra növekedésnek indulna. A munkanélküliségi ráta az idei 6,4 százalékról jövőre 6,2, míg 2028-ra várhatóan 5,8 százalékra mérséklődik. Az állami költségvetésnek a bruttó hazai termékhez viszonyított hiánya az idei 4,1 százalékról 2028-ra 4,7 százalékra emelkedik.
Az IW szerint meglepő a növekedés, de széles körű fellendülés nem várható
A vállalkozói szervezetekhez közel álló kölni gazdaságkutató intézet szeptember elején nyilvánosságra hozott előrejelzése szerint a német gazdaság teljesítménye 2026-ban 1,2 százalékkal fog növekedni, ami jóval erőteljesebb a fél évvel korábban feltételezettnél, de valamivel elmarad a többi kutatóintézet közös várakozásától. „A tartós és széles körű fellendülés azonban egyelőre nem látszik” írják az IW kutatói.
Az erőteljes növekedés oka egy 2026 első félévében jelentkező rendkívüli hatásban keresendő: az iráni háború miatti ellátási nehézségektől tartva a vállalatok feltöltötték raktáraikat, s – példának okáért - több vegyipari és villamosipari termékeket rendeltek Németországból. Ez az átmeneti fellendülés serkenti az exportot, de nem jelent tartós fellendülést. Az IW őszi előrejelzésében ezért emelte 1,2 százalékra a 2026-ra vonatkozó növekedési várakozását, miután májusban még 0,4 százalékkal számolt. A második félévben a gazdasági növekedés üteme ismét lassul, majd 2027-ben összességében nem egészen 1 százalékos várható, amihez a fogyasztás és a beruházások fele-fele arányban fognak hozzájárulni.
Az előrejelzés egyes főbb megállapításai:
• Annak ellenére, hogy a globális helyzetet a közel-keleti válság tovább terheli, a világgazdaság teljesítménye 2026-ban 2,3, míg a világkereskedelem 5 százalékkal bővül. A német export 2,8 százalékkal, az import pedig 2 százalékkal nő, ahol azonban e pozitív fejlemény elsősorban az első félévben jelentkező előrehozatali hatásoknak köszönhető.
• A beruházási légkör továbbra is kedvezőtlen: míg az állam jelentős beruházásokat hajt végre, a magánvállalatok a magas költségek és a geopolitikai bizonytalanságok miatt a vártnál is visszafogottabbak. Összességében a beruházások 2026-ban csupán 0,5 százalékkal nőnek, míg tavasszal az IW még 1,2 százalékos növekedéssel számolt.
• Miközben a gépi- és berendezés-beruházásoknál 1,8 százalékos növekedés várható, az építőipari beruházások 2026-ban az állami ösztönzők ellenére 1 százalékkal csökkennek, s így 2 százalékponttal elmaradnak a tavaszi előrejelzéstől – elsősorban a válságba került lakásépítés, valamint a növekvő építési költségek és kamatok miatt.
• A fogyasztás jelenleg elsősorban az állami ösztönzőkből profitál. A magánfogyasztás 2026-ban ezzel szemben reálértékben csupán 0,3 százalékkal növekszik. A magas energiaárak és az infláció ebből adódó emelkedése miatt a háztartások visszafogják kiadásaikat.
• A foglalkoztatás csökken: 2026-ban mintegy 200 ezerrel kevesebb lesz a foglalkoztatott, mint az előző évben. A munkanélküliek száma ennek ellenére csak 39 ezerrel nő, de megközelíti a 3 millió főt, a munkanélküliségi ráta pedig 6,3 százalék marad.
Michael Grömling, az IW szakértője szerint „a német gazdaság a vártnál ellenállóbbnak bizonyult, ami örömteli, de nem ad okot az eufóriára”. A második félévben az első félévben megtapasztalt lendület csökken. „A jelenlegi adatok nem takarhatják el azt a tényt, hogy Németország továbbra is mélyreható strukturális válságban van” – írta a szakértő.
Mely tényezők fékezik a gyorsabb növekedést?
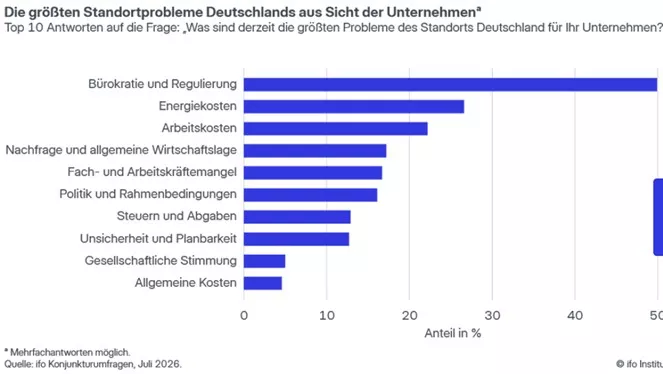
A müncheni gazdaságkutató intézet júliusi konjunktúra-felmérésében feltett külön kérdésre válaszolva a felmérésben részt vevő közel 4.500 ezer vállalat fele a bürokráciát és a túlzott szabályozásokat nevezte meg Németország, mint gazdasági telephely legfőbb problémájaként. A felmérés szerint ezt jelentős lemaradással követi az energiaköltségek (27 százalék) és a foglalkoztatási költségek magas szintje (22 százalék).
„A bürokratikus terhek kétféleképpen hatnak: egyrészt lekötik a munkaerőt, amely így hiányzik, másrészt megakadályozzák azokat a beruházásokat, amelyek már nem térülnek meg, ha az engedélyezési és dokumentációs költségeket is beleszámítjuk az árba” – fogalmazott Klaus Wohlrabe, az ifo kutatásvezetője. Megjegyezve, hogy „a második hatás a drágább, mivel nem jelenik meg egyetlen statisztikában sem, mert az adott projekt soha nem indul el.”
Az összes, a felmérésben résztvevő vállalat által gyakran említett további témák a szakképzett munkaerőhiány (17 százalék), a politikai keretfeltételek (16 százalék), az adók és illetékek magas szintje, valamint a tervezhetőség körüli bizonytalanság (egyaránt 13 százalék).
A bürokráciát legritkábban az egyéni vállalkozók (33 százalék) említik a tevékenységüket fékező problémaként, őket a tíznél kevesebb alkalmazottat foglalkoztató mikro-vállalkozások (41 százalék) követik. A nagy (59 százalék), a közepes (58 százalék) és kisvállalkozások (50 százalék) között ugyanakkor viszonylag kicsi a különbség. „Aki alkalmazottakat foglalkoztat, berendezéseket üzemeltet és exportál, azt egyszerre több szabályozás érinti – a munkajogtól a jelentéstételi kötelezettségeken át az adatvédelemig” – állapította meg a kutatásvezető. „Az önfoglalkoztatók és a mikro-vállalkozások még mentesülnek sok, a nagyobbakat sújtó kötelezettség alól. Amint azonban egy vállalkozás elér egy bizonyos méretet, a korlátozó tényezők szinte egyszerre lépnek életbe.”
Az egyes gazdasági ágazatok között jelentős különbségek mutatkoznak. Az iparban a válaszadók 39 százaléka említi az energiaköltségeket telephelyi problémaként, míg a szolgáltatási szektorban ez az arány csak 17 százalék. Az építőipari vállalatok átlag feletti gyakorisággal hivatkoznak a szakképzett munkaerő hiányára (29 százalék) és a hosszadalmas engedélyezési eljárásokra (13 százalék). A kereskedelemben a gyenge kereslet áll az előtérben: a válaszadók 25 százaléka nevezte meg az általános gazdasági helyzetet és a megrendelések alacsony szintjét a gazdasági tevékenység fő akadályaként, ami magasabb, mint bármely más ágazatban.
A borítókép illusztráció, forrás: Adobe Stock
